Из чего складывается возврат
Учебный пример: 100 000 ₸ на 30 дней, 0,1% в день и 500 ₸ дополнительных расходов.
- Сумма займа
- 100 000 ₸
- Проценты
- 3 000 ₸
- Другие расходы
- 500 ₸
Проценты: 100 000 × 0,1% × 30 = 3 000 ₸. Комиссия уплачивается отдельно и не финансируется. Простой процент, без частичного погашения. Это не тариф кредитора и не расчёт ГЭСВ.
Скачать инфографику «Из чего складывается возврат»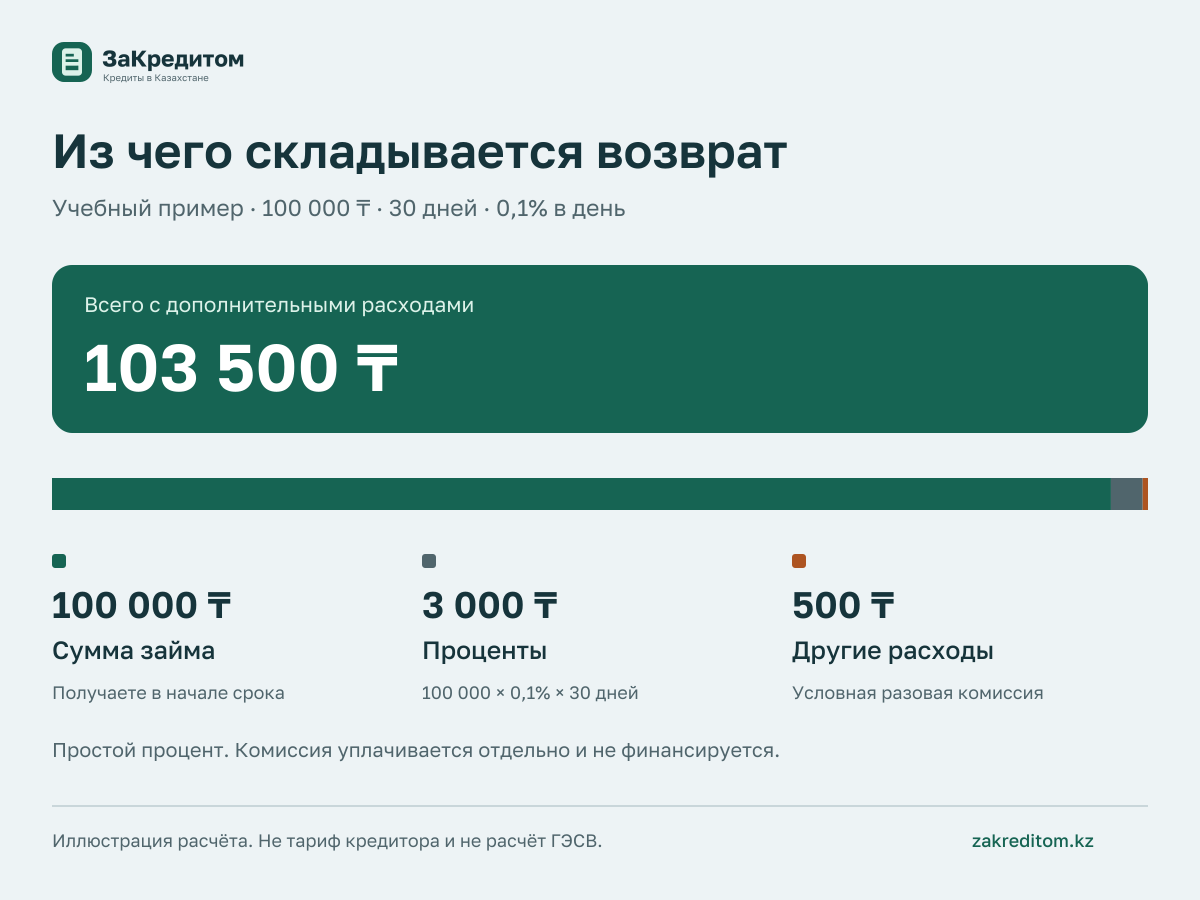
МФО и банк — разные организации
Микрофинансовая организация выдаёт микрокредиты в рамках своей лицензии. Банк предлагает банковские займы и другие банковские услуги. Схожая онлайн-анкета не означает одинаковые продукты или правила.
Сверьте юридическое лицо в договоре, сведения о лицензии и официальный сайт. Не считайте наличие логотипа в интернет-каталоге доказательством действующей лицензии.
Начните с сравнения опубликованных условий МФО или изучите особенности беззалогового кредита.
Ставка, переплата и ГЭСВ
Ставка показывает, как начисляется вознаграждение. Переплата в тенге помогает понять размер расходов. ГЭСВ выражает стоимость с учётом предусмотренных методикой платежей в годовом измерении. Эти показатели нельзя подменять друг другом.
Предельные значения зависят от вида продукта и действующих норм. Указание «до 730%» из старых публикаций нельзя использовать для оценки нового договора. Проверяйте актуальные требования через регулятора и текст договора.
На примере показано, чем ГЭСВ отличается от ставки и расходов в тенге.
Что должно быть понятно до подписания
- Сколько денег вы получите и сколько выплатите всего.
- Когда и каким способом вносятся платежи.
- Какие дополнительные услуги оплачиваются и можно ли от них отказаться.
- Как работают досрочная выплата, изменение срока и просрочка.
- Куда направлять заявление или претензию.
Продление не погашает основной долг само по себе
Оплата процентов за продление может переносить дату возврата, сохраняя основной долг. Изучите новый срок, стоимость и порядок оформления. Простое сообщение в поддержку не означает, что продление согласовано.
Если выплаты перестали укладываться в бюджет, обсуждайте изменение условий с кредитором. Брать следующий заём для бесконечного продления предыдущего — риск увеличения общей задолженности.
Если возник спор
Сохраните договор, график, чеки и переписку. Сначала изложите вопрос кредитору письменно и попросите зарегистрировать обращение. Если урегулировать спор не удалось, используйте официальный канал соответствующего омбудсмана или регулятора.
Порядок действий и актуальные источники собраны в разделе о трудностях с выплатой.
Источники и проверка
Последняя сверка: 12 октября 2026. Перед оформлением проверяйте актуальные условия в первоисточнике. Редакционные принципы.