Как срок влияет на переплату
Учебный пример: 1 000 000 ₸, 24% годовых, аннуитет, без комиссий и страховки.
12 месяцев
- Ежемесячный платёж
- 94 559,60 ₸
- Всего за срок
- 1 134 715,17 ₸
- Переплата
- 134 715,17 ₸
24 месяцев
- Ежемесячный платёж
- 52 871,10 ₸
- Всего за срок
- 1 268 906,31 ₸
- Переплата
- 268 906,31 ₸
При одинаковых сумме и ставке более длинный срок в этом примере уменьшает ежемесячный платёж, но увеличивает переплату. Последний платёж скорректирован округлением. Это расчётная модель, не предложение кредитора.
Скачать инфографику «Как срок влияет на переплату»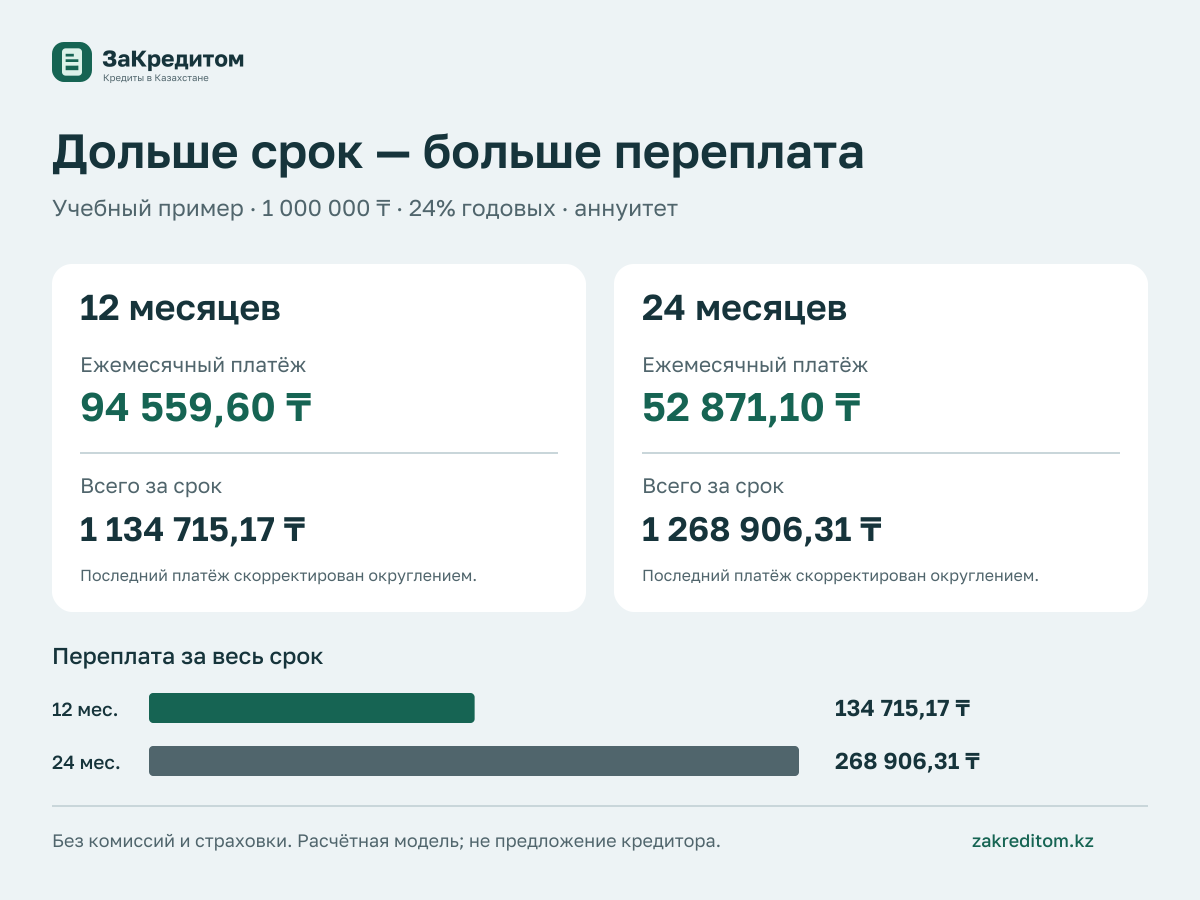
Что означает «без залога»
Для такого кредита не передают в залог конкретный автомобиль, квартиру или другое имущество. Однако долг остаётся обязательством заёмщика. Просрочка может повлечь последствия по договору и закону.
Кредитор оценивает сведения о доходах, обязательствах и кредитной истории. Формулировки «без залога», «онлайн» и «без справки с работы» не равнозначны обещанию одобрения.
Сравните подходящие виды финансирования
Банковский кредит с ежемесячными платежами удобнее сравнивать по общей стоимости за весь срок. Короткий микрокредит требует особенно внимательной проверки даты возврата и источника погашения. Рассрочка на покупку может иметь другую цену товара или дополнительные услуги.
Запросите расчёты на одинаковую сумму. Если один вариант предлагает меньший платёж за счёт более долгого срока, сравните не только нагрузку в месяц, но и общую переплату.
Сначала разберитесь в различиях микрокредита и банковского займа, затем сравните платёж и общую переплату двух вариантов.
Проверка бюджета
Сложите платежи по всем действующим обязательствам и новому кредиту. Вычтите их из надёжного ежемесячного дохода, затем учтите необходимые расходы. Оставьте запас на непредвиденные траты.
Не рассчитывайте, что будущий кредитор обязательно рефинансирует этот долг. Если платёж посилен только при идеальном сценарии, уменьшите сумму или отложите решение.
Перед подписанием
Уточните ставку, ГЭСВ, график, страховку, комиссии и способ досрочного погашения. Сохраните итоговое предложение: рекламный баннер и персональный договор могут содержать разные условия.
Для приблизительной оценки аннуитетного платежа используйте режим «Кредит по месяцам». Он не учитывает индивидуальные календарные правила кредитора.
Источники и проверка
Последняя сверка: 12 октября 2026. Перед оформлением проверяйте актуальные условия в первоисточнике. Редакционные принципы.